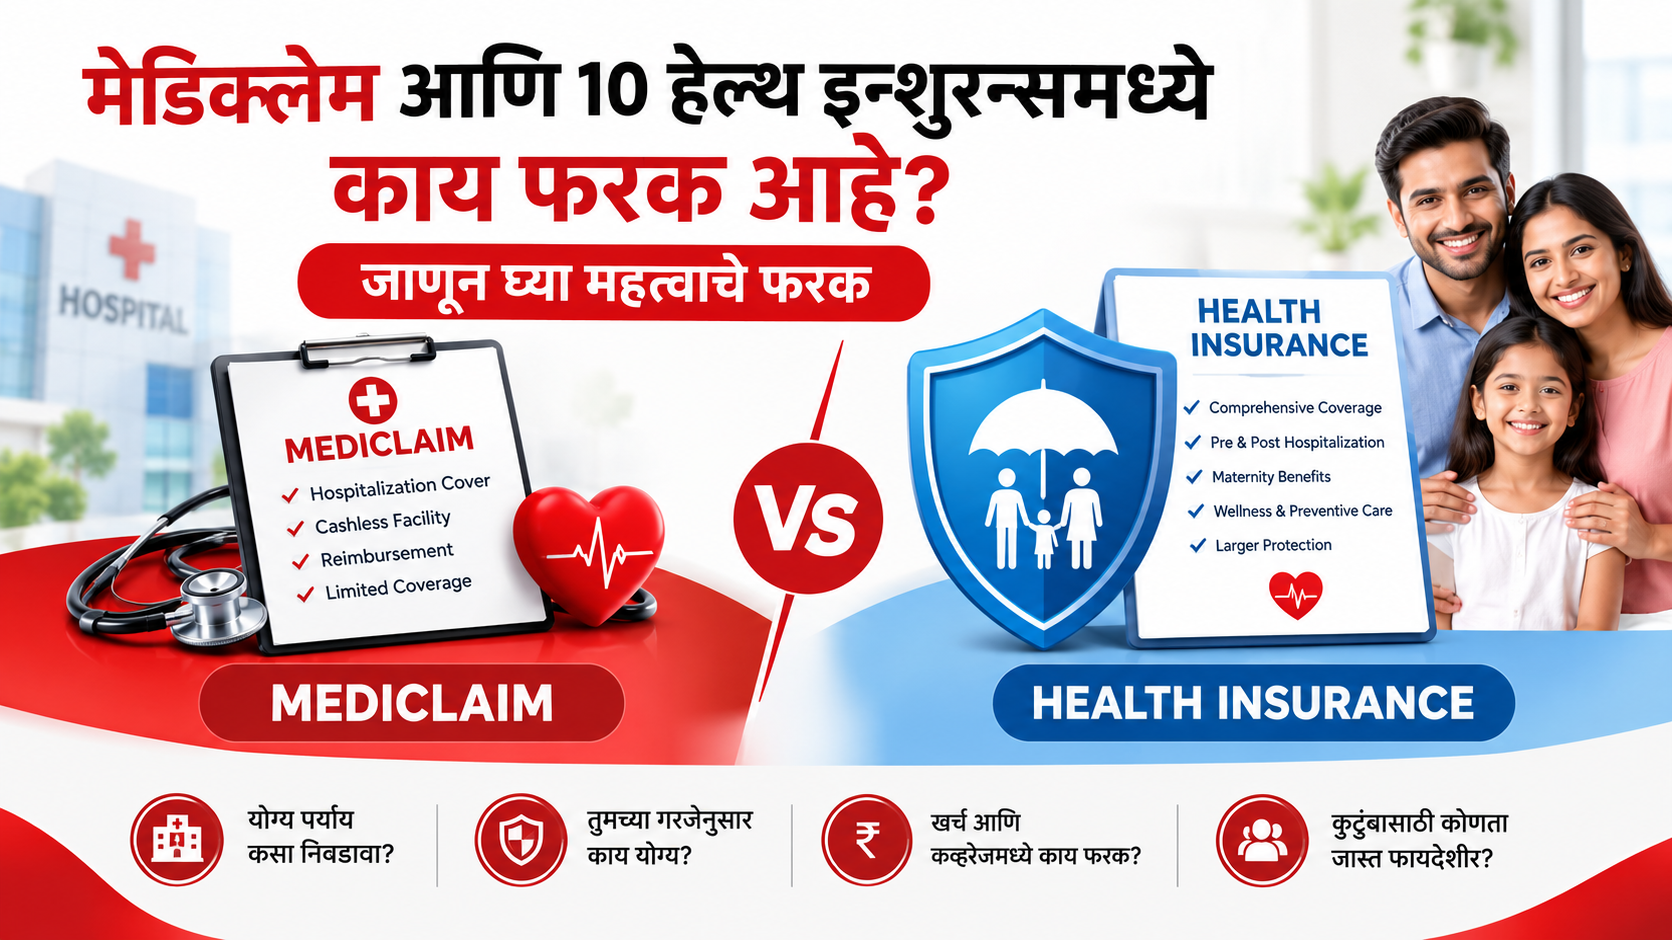
मेडिक्लेम आणि हेल्थ इन्शुरन्समध्ये काय फरक आहे? कव्हरेज, हॉस्पिटलायझेशन, Family Floater, Cashless सुविधा, Waiting Period आणि महत्त्वाच्या अटी सोप्या भाषेत जाणून घ्या.
आजच्या काळात वैद्यकीय उपचारांचा खर्च सातत्याने वाढत आहे. अचानक आजारपण, अपघात, हॉस्पिटलमध्ये दाखल होणे किंवा शस्त्रक्रियेची गरज निर्माण झाल्यास मोठा आर्थिक भार कुटुंबावर पडू शकतो. अशा परिस्थितीत मेडिक्लेम आणि हेल्थ इन्शुरन्स आर्थिक संरक्षण देण्यासाठी महत्त्वाची भूमिका बजावतात.
अनेक लोकांना मेडिक्लेम म्हणजेच हेल्थ इन्शुरन्स असे वाटते. रोजच्या बोलण्यात हे दोन्ही शब्द एकाच अर्थाने वापरले जात असले तरी प्रत्यक्षात त्यांच्या कव्हरेजमध्ये आणि वैशिष्ट्यांमध्ये फरक असू शकतो. त्यामुळे पॉलिसी खरेदी करण्यापूर्वी मेडिक्लेम आणि हेल्थ इन्शुरन्स यांच्यातील फरक समजून घेणे आवश्यक आहे.
IRDAI नुसार हेल्थ इन्शुरन्समध्ये वैद्यकीय, शस्त्रक्रिया, हॉस्पिटलायझेशन तसेच पॉलिसीनुसार इतर आरोग्यविषयक खर्चांचा समावेश होऊ शकतो. हेल्थ इन्शुरन्स पॉलिसी प्रामुख्याने Indemnity-based किंवा Benefit-based स्वरूपाची असू शकते. Indemnity-based पॉलिसीमध्ये पॉलिसीच्या अटींनुसार प्रत्यक्ष वैद्यकीय खर्चाची भरपाई केली जाते, तर Benefit-based पॉलिसीमध्ये ठरावीक घटना घडल्यास निश्चित रक्कम दिली जाते.
मेडिक्लेम म्हणजे काय?
मेडिक्लेम हा सामान्यतः हॉस्पिटलायझेशनशी संबंधित वैद्यकीय खर्चासाठी आर्थिक संरक्षण देणारा विमा प्रकार म्हणून ओळखला जातो. पॉलिसीच्या अटी आणि कव्हरेजनुसार आजार किंवा अपघातामुळे हॉस्पिटलमध्ये दाखल झाल्यानंतर झालेल्या पात्र खर्चाची भरपाई केली जाऊ शकते.
उदाहरणार्थ, एखाद्या व्यक्तीला अचानक शस्त्रक्रियेसाठी हॉस्पिटलमध्ये दाखल करावे लागले आणि उपचाराचा खर्च ₹2 लाख झाला, तर त्याच्या मेडिक्लेम पॉलिसीमध्ये आवश्यक हॉस्पिटलायझेशन खर्च कव्हर असल्यास, पॉलिसीच्या नियमांनुसार विमा कंपनी त्या खर्चाचा पात्र भाग भरू शकते.
मेडिक्लेममध्ये साधारणपणे खालील प्रकारचे खर्च पॉलिसीनुसार कव्हर होऊ शकतात:
- हॉस्पिटलायझेशनचा खर्च
- डॉक्टरांची फी
- हॉस्पिटल रूमचे शुल्क
- ICU खर्च
- औषधे आणि मेडिकल साहित्य
- शस्त्रक्रियेचा खर्च
- काही पॉलिसींमध्ये हॉस्पिटलमध्ये दाखल होण्यापूर्वीचे खर्च
- काही पॉलिसींमध्ये डिस्चार्जनंतरचे वैद्यकीय खर्च
- काही डे-केअर उपचार
मात्र प्रत्येक मेडिक्लेम पॉलिसीमध्ये हे सर्व खर्च आपोआप समाविष्ट असतीलच असे नाही. त्यामुळे पॉलिसीच्या Terms and Conditions काळजीपूर्वक वाचणे महत्त्वाचे आहे.
हेल्थ इन्शुरन्स म्हणजे काय?
हेल्थ इन्शुरन्स म्हणजे व्यक्ती किंवा कुटुंबाला आरोग्याशी संबंधित आर्थिक जोखमींपासून संरक्षण देणारी विमा पॉलिसी. पॉलिसीच्या प्रकारानुसार हॉस्पिटलायझेशन, डे-केअर उपचार, काही OPD खर्च, गंभीर आजारांसाठी निश्चित रक्कम, घरगुती उपचार किंवा इतर आरोग्यविषयक खर्चांचा समावेश होऊ शकतो.
IRDAI नुसार हेल्थ इन्शुरन्समध्ये विविध प्रकारची उत्पादने उपलब्ध आहेत. काही पॉलिसी प्रत्यक्ष वैद्यकीय खर्चाची भरपाई करतात, तर काही पॉलिसी विशिष्ट आजार किंवा परिस्थिती उद्भवल्यास निश्चित रक्कम देतात.
उदाहरणार्थ, एखाद्या व्यक्तीकडे ₹10 लाखांचा हेल्थ इन्शुरन्स असेल आणि पॉलिसीमध्ये हॉस्पिटलायझेशनचा खर्च कव्हर असेल, तर पॉलिसीच्या अटींनुसार पात्र वैद्यकीय खर्चासाठी विमा संरक्षण मिळू शकते.
याशिवाय काही हेल्थ इन्शुरन्स पॉलिसींमध्ये Family Floater पर्याय उपलब्ध असतो. त्यामध्ये एकच Sum Insured कुटुंबातील अनेक सदस्य वापरू शकतात.
मेडिक्लेम आणि हेल्थ इन्शुरन्समध्ये मुख्य फरक
मेडिक्लेम आणि हेल्थ इन्शुरन्समध्ये फरक समजून घेण्यासाठी खालील मुद्दे महत्त्वाचे आहेत.
1. कव्हरेजची व्याप्ती
मेडिक्लेमचा पारंपरिक वापर प्रामुख्याने हॉस्पिटलायझेशनच्या खर्चासाठी केला जातो.
हेल्थ इन्शुरन्समध्ये मात्र पॉलिसीनुसार अधिक व्यापक आरोग्यविषयक कव्हरेज उपलब्ध असू शकते.
यामध्ये हॉस्पिटलायझेशनसोबत काही डे-केअर प्रक्रिया, प्री-हॉस्पिटलायझेशन, पोस्ट-हॉस्पिटलायझेशन आणि इतर लाभांचा समावेश असू शकतो.
2. हॉस्पिटलायझेशन
मेडिक्लेममध्ये हॉस्पिटलमध्ये दाखल होण्याशी संबंधित खर्च हा प्रमुख भाग असतो.
हेल्थ इन्शुरन्समध्ये देखील हॉस्पिटलायझेशन कव्हर असू शकते; मात्र कोणते उपचार, किती रक्कम आणि कोणत्या परिस्थितीत कव्हर केली जाईल हे पॉलिसीवर अवलंबून असते.
3. पॉलिसीचे प्रकार
हेल्थ इन्शुरन्समध्ये Indemnity आणि Benefit-based अशा विविध प्रकारच्या पॉलिसी असू शकतात. Indemnity पॉलिसी प्रत्यक्ष पात्र खर्चाची भरपाई करते, तर Benefit-based पॉलिसीमध्ये ठरावीक घटना किंवा निदान झाल्यास निश्चित रक्कम मिळू शकते.
4. Sum Insured
मेडिक्लेम पॉलिसीमध्ये ठरावीक Sum Insured असतो.
हेल्थ इन्शुरन्समध्येही Sum Insured असतो; मात्र आजच्या काळात व्यक्ती, कुटुंब, वय, शहर आणि वैद्यकीय खर्च लक्षात घेऊन मोठ्या कव्हरेजच्या पॉलिसी निवडता येतात.
5. Family Floater सुविधा
हेल्थ इन्शुरन्समध्ये Family Floater हा लोकप्रिय पर्याय आहे. एका पॉलिसीतील Sum Insured कुटुंबातील अनेक सदस्य वापरू शकतात.
उदाहरणार्थ, ₹10 लाखांचा Family Floater घेतल्यास पॉलिसीच्या अटींनुसार पती, पत्नी आणि मुलांना त्याच कव्हरेजचा वापर करता येऊ शकतो.
6. गंभीर आजारांचे कव्हरेज
काही हेल्थ इन्शुरन्स किंवा Benefit-based plans मध्ये Cancer, Heart Attack, Stroke किंवा इतर निर्दिष्ट गंभीर आजारांचे कव्हरेज उपलब्ध असू शकते.
अशा पॉलिसींमध्ये आजाराचे निदान झाल्यावर ठरावीक Lump Sum Benefit मिळू शकतो. मात्र कोणते आजार आणि कोणत्या अटी लागू आहेत हे पॉलिसीच्या दस्तऐवजात तपासणे आवश्यक आहे.
7. Cashless सुविधा
हेल्थ इन्शुरन्समध्ये नेटवर्क हॉस्पिटलमध्ये Cashless Treatment ची सुविधा उपलब्ध असू शकते. यामध्ये पात्र उपचारांसाठी हॉस्पिटल आणि विमा कंपनी/TPA यांच्यात दाव्याची प्रक्रिया केली जाते.
Cashless सुविधा उपलब्ध आहे म्हणजे प्रत्येक खर्च 100% विमा कंपनी भरेल असे नाही. Deductible, Co-payment, exclusions, sub-limits किंवा non-payable expenses लागू असल्यास काही रक्कम ग्राहकाला स्वतः भरावी लागू शकते.
8. Reimbursement सुविधा
Cashless उपलब्ध नसल्यास किंवा ग्राहकाने non-network हॉस्पिटलमध्ये उपचार घेतल्यास, पॉलिसीच्या अटींनुसार आधी खर्च करून नंतर reimbursement claim करता येऊ शकतो.
मात्र प्रत्येक खर्चाचा reimbursement मिळेलच असे नाही. खर्च पॉलिसीमध्ये covered आणि admissible असणे आवश्यक आहे.
मेडिक्लेम आणि हेल्थ इन्शुरन्स: सोपी तुलना
| मुद्दा | मेडिक्लेम | हेल्थ इन्शुरन्स |
|---|---|---|
| मुख्य उद्देश | प्रामुख्याने हॉस्पिटलायझेशन खर्च | व्यापक आरोग्य आर्थिक संरक्षण |
| हॉस्पिटलायझेशन | सामान्यतः मुख्य कव्हरेज | पॉलिसीनुसार कव्हर |
| Family Floater | काही योजनांमध्ये | मोठ्या प्रमाणावर उपलब्ध |
| गंभीर आजार | मर्यादित/पॉलिसीनुसार | स्वतंत्र Benefit-based किंवा इतर कव्हर उपलब्ध |
| Cashless सुविधा | पॉलिसीनुसार | अनेक पॉलिसींमध्ये उपलब्ध |
| OPD | सामान्यतः मर्यादित | काही पॉलिसींमध्ये उपलब्ध |
| डे-केअर उपचार | पॉलिसीनुसार | अनेक पॉलिसींमध्ये उपलब्ध |
| कव्हरेज | तुलनेने विशिष्ट | पॉलिसीनुसार अधिक व्यापक |
| प्रीमियम | कव्हरेजवर अवलंबून | कव्हरेज, वय आणि लाभांवर अवलंबून |
कोणता पर्याय निवडावा?
मेडिक्लेम किंवा हेल्थ इन्शुरन्स निवडताना केवळ प्रीमियम किती आहे हे पाहणे योग्य नाही. तुमचे वय, कुटुंबातील सदस्य, उत्पन्न, शहरातील हॉस्पिटलचा खर्च, आधीचे आजार आणि भविष्यातील गरजा यांचा विचार करणे आवश्यक आहे.
तरुण व्यक्तींसाठीही हेल्थ इन्शुरन्स लवकर घेण्याचा फायदा होऊ शकतो. कारण भविष्यात आरोग्याशी संबंधित समस्या निर्माण झाल्यास नवीन पॉलिसी घेणे काही वेळा अधिक कठीण किंवा महाग होऊ शकते.
IRDAI देखील हेल्थ इन्शुरन्स घेताना पुरेसे कव्हरेज, Waiting Period, Exclusions, Room Rent Limits, Co-payment, Sub-limits आणि Network Hospitals यांसारख्या बाबी तपासण्याचा सल्ला देते.
हेल्थ इन्शुरन्स घेताना कोणत्या गोष्टी तपासाव्यात?
1. Sum Insured
पॉलिसीची विमा रक्कम तुमच्या गरजेनुसार पुरेशी आहे का हे तपासा. मोठ्या शहरांमध्ये हॉस्पिटलायझेशन आणि शस्त्रक्रियांचा खर्च जास्त असू शकतो.
2. Waiting Period
काही आजार किंवा उपचारांसाठी Waiting Period असू शकतो. पॉलिसी घेण्यापूर्वी तो किती आहे हे तपासा.
3. Pre-existing Diseases
पॉलिसी घेताना आधीपासून असलेले आजार लपवू नका. IRDAI च्या मार्गदर्शनानुसार आरोग्याशी संबंधित माहिती योग्य पद्धतीने disclose करणे महत्त्वाचे आहे. माहिती लपवल्यास भविष्यात claim संदर्भात अडचणी निर्माण होऊ शकतात.
4. Exclusions
पॉलिसीमध्ये कोणते उपचार किंवा परिस्थिती कव्हर केलेली नाही हे जाणून घ्या.
5. Co-payment
Co-payment म्हणजे पात्र claim amount मधील ठरावीक टक्केवारी विमाधारकाला स्वतः भरावी लागू शकते.
उदाहरणार्थ, 20% co-payment असल्यास पात्र claim मधील काही हिस्सा ग्राहकाला भरावा लागू शकतो.
6. Deductible
Deductible म्हणजे ठरावीक रक्कम ज्यापर्यंत विमा कंपनीची जबाबदारी लागू होत नाही. त्यानंतर पात्र claim वर पॉलिसीचे कव्हरेज लागू होऊ शकते.
7. Room Rent Limit
काही पॉलिसींमध्ये हॉस्पिटलच्या रूमच्या शुल्कावर मर्यादा असू शकते. त्यामुळे Room Rent Limit तपासणे महत्त्वाचे आहे.
8. Network Hospitals
तुमच्या शहरातील आणि जवळच्या चांगल्या हॉस्पिटल्सचा विमा कंपनीच्या Network Hospital यादीत समावेश आहे का ते तपासा.
9. Renewal
पॉलिसी वेळेवर Renew करणे महत्त्वाचे आहे. Renewal मध्ये खंड पडल्यास continuity benefits वर परिणाम होऊ शकतो.
10. Customer Information Sheet
IRDAI नुसार Customer Information Sheet (CIS) मध्ये पॉलिसीचे प्रकार, Sum Insured, Coverage, Exclusions, Sub-limits, Deductibles आणि Waiting Period यांसारखी महत्त्वाची माहिती दिली जाते. पॉलिसी खरेदी करताना हा दस्तऐवज समजून घेणे उपयुक्त ठरते.
उदाहरणातून समजून घ्या
समजा अमितकडे ₹5 लाखांची हेल्थ इन्शुरन्स पॉलिसी आहे. अचानक त्याला शस्त्रक्रियेसाठी हॉस्पिटलमध्ये दाखल व्हावे लागते आणि एकूण पात्र खर्च ₹3 लाख येतो.
पॉलिसीमध्ये हा उपचार covered असेल आणि कोणतेही लागू sub-limit, deductible किंवा co-payment नसतील, तर पॉलिसीच्या अटींनुसार पात्र खर्चाची भरपाई ₹3 लाखांपर्यंत होऊ शकते.
दुसरीकडे, जर पॉलिसीमध्ये विशिष्ट उपचारावर sub-limit असेल किंवा co-payment लागू असेल, तर संपूर्ण ₹3 लाख विमा कंपनीकडून मिळतीलच असे नाही.
यामुळे केवळ “₹5 लाखांची पॉलिसी आहे” एवढे पाहणे पुरेसे नाही. त्या ₹5 लाखांच्या कव्हरेजमध्ये नेमक्या कोणत्या अटी आहेत हे समजून घेणे अधिक महत्त्वाचे आहे.
मेडिक्लेम घेताना होणाऱ्या सामान्य चुका
अनेक लोक पॉलिसी खरेदी करताना काही महत्त्वाच्या चुका करतात.
पहिली चूक: फक्त कमी प्रीमियम पाहून पॉलिसी निवडणे.
दुसरी चूक: Waiting Period न वाचणे.
तिसरी चूक: Exclusions कडे दुर्लक्ष करणे.
चौथी चूक: Pre-existing diseases ची माहिती लपवणे.
पाचवी चूक: Network Hospitals तपासून न पाहणे.
सहावी चूक: Room Rent आणि disease-specific sub-limits न तपासणे.
सातवी चूक: पॉलिसी वेळेवर Renew न करणे.
या सर्व गोष्टींमुळे claim करताना अनपेक्षित खर्च किंवा अडचणी निर्माण होऊ शकतात.
मेडिक्लेम आणि हेल्थ इन्शुरन्सबाबत महत्त्वाचा निष्कर्ष
सोप्या भाषेत सांगायचे झाले तर मेडिक्लेम हा प्रामुख्याने हॉस्पिटलायझेशनच्या खर्चाशी जोडला जाणारा विमा प्रकार आहे, तर हेल्थ इन्शुरन्स ही अधिक व्यापक संकल्पना आहे ज्यामध्ये विविध प्रकारचे आरोग्यविषयक कव्हरेज असू शकते.
मात्र आजच्या विमा बाजारात “मेडिक्लेम” आणि “हेल्थ इन्शुरन्स” हे शब्द अनेकदा समान अर्थाने वापरले जातात. त्यामुळे फक्त पॉलिसीच्या नावावर निर्णय घेऊ नका. पॉलिसीच्या Terms and Conditions, Coverage, Exclusions, Waiting Period, Co-payment, Deductible, Sub-limits आणि Claim Process तपासा.
योग्य हेल्थ इन्शुरन्स निवडल्यास अचानक येणाऱ्या वैद्यकीय खर्चामुळे तुमच्या बचतीवर होणारा मोठा परिणाम कमी करण्यास मदत होऊ शकते.
Source Links
Conclusion
मेडिक्लेम आणि हेल्थ इन्शुरन्स यातील फरक समजून घेणे आजच्या काळात अत्यंत महत्त्वाचे आहे. वैद्यकीय उपचारांचा खर्च वाढत असल्याने योग्य आरोग्य विमा कुटुंबाच्या आर्थिक नियोजनाचा महत्त्वाचा भाग बनला आहे.
मेडिक्लेम प्रामुख्याने हॉस्पिटलायझेशनशी संबंधित खर्चासाठी वापरला जातो, तर हेल्थ इन्शुरन्समध्ये पॉलिसीच्या प्रकारानुसार अधिक व्यापक आरोग्य संरक्षण उपलब्ध होऊ शकते. त्यामुळे पॉलिसी घेताना तिचे नाव पाहण्यापेक्षा प्रत्यक्ष कव्हरेज आणि अटी समजून घेणे आवश्यक आहे.
योग्य Sum Insured, कमी अनावश्यक restrictions, योग्य network hospitals आणि तुमच्या गरजांना अनुरूप coverage असलेली पॉलिसी निवडणे फायदेशीर ठरू शकते. कोणतीही पॉलिसी खरेदी करण्यापूर्वी अधिकृत policy documents आणि Customer Information Sheet वाचणे आणि गरज असल्यास अधिकृत विमा सल्लागाराकडून माहिती घेणे योग्य ठरेल.
5 वारंवार विचारले जाणारे प्रश्न (FAQs)
1. मेडिक्लेम आणि हेल्थ इन्शुरन्स एकच आहेत का?
नाही, तांत्रिकदृष्ट्या दोन्ही संज्ञांमध्ये फरक असू शकतो. मेडिक्लेम सामान्यतः हॉस्पिटलायझेशन खर्चाशी संबंधित कव्हरेजसाठी वापरला जातो, तर हेल्थ इन्शुरन्स ही व्यापक संकल्पना आहे. मात्र बाजारात अनेकदा मेडिक्लेम हा शब्द सामान्य हेल्थ इन्शुरन्ससाठीही वापरला जातो.
2. हेल्थ इन्शुरन्समध्ये हॉस्पिटलचा संपूर्ण खर्च मिळतो का?
नेहमीच नाही. विमा कंपनी फक्त पॉलिसीमध्ये covered आणि admissible असलेल्या खर्चाची भरपाई करते. Co-payment, deductible, sub-limits, exclusions किंवा non-payable expenses लागू असल्यास संपूर्ण हॉस्पिटल बिल मिळेलच असे नाही.
3. हेल्थ इन्शुरन्समध्ये Family Floater म्हणजे काय?
Family Floater पॉलिसीमध्ये एकच Sum Insured कुटुंबातील अनेक सदस्यांसाठी उपलब्ध असतो. त्या Sum Insured चा वापर पॉलिसीच्या अटींनुसार कुटुंबातील एक किंवा अधिक सदस्य करू शकतात.
4. Pre-existing disease असल्यास हेल्थ इन्शुरन्स मिळू शकतो का?
काही परिस्थितीत मिळू शकतो. मात्र आजाराची माहिती विमा कंपनीला योग्य पद्धतीने सांगणे आवश्यक आहे. अशा आजारांसाठी Waiting Period किंवा इतर अटी लागू होऊ शकतात. त्यामुळे पॉलिसी खरेदी करण्यापूर्वी संबंधित अटी तपासणे महत्त्वाचे आहे.
5. हेल्थ इन्शुरन्स घेताना सर्वात महत्त्वाची गोष्ट कोणती?
फक्त कमी प्रीमियम पाहू नका. Sum Insured, Coverage, Waiting Period, Exclusions, Co-payment, Deductible, Room Rent Limits, Sub-limits आणि Network Hospitals हे सर्व तपासा. तुमच्या गरजेनुसार योग्य कव्हरेज निवडणे सर्वात महत्त्वाचे आहे.