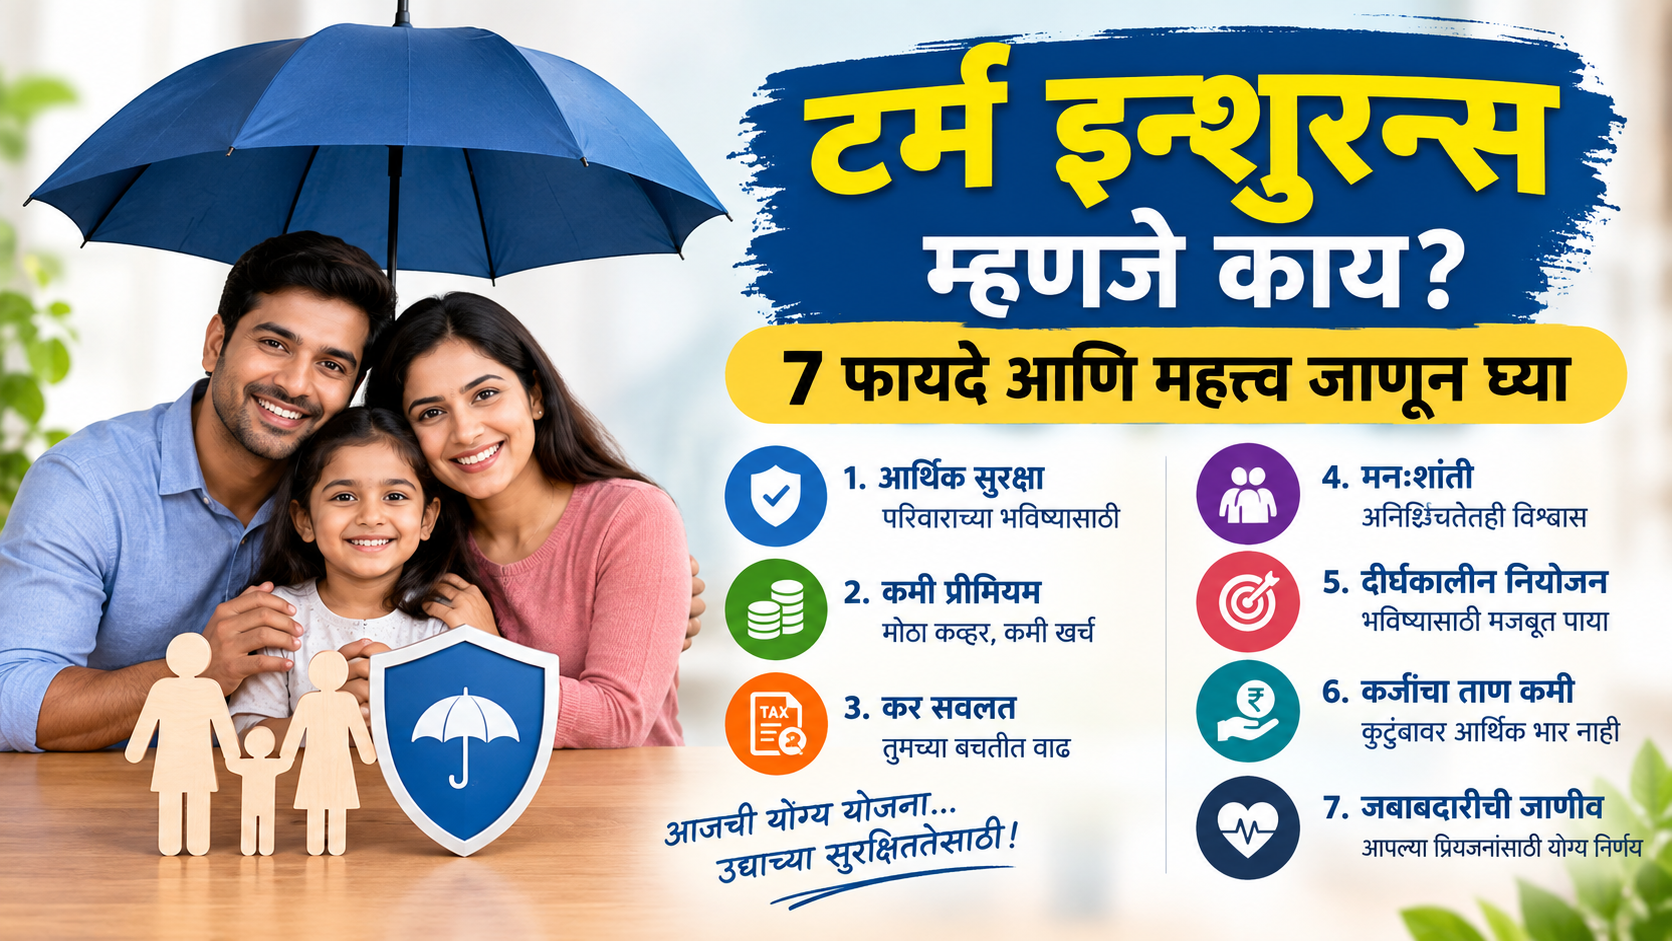
टर्म इन्शुरन्स म्हणजे काय, त्याचे फायदे, महत्त्व, कसे काम करते, कोणासाठी आवश्यक आहे आणि पॉलिसी घेताना कोणत्या गोष्टी तपासाव्यात याबद्दल सविस्तर माहिती जाणून घ्या.
आजच्या काळात प्रत्येक व्यक्तीने आपल्या कुटुंबाच्या आर्थिक सुरक्षिततेचा विचार करणे आवश्यक झाले आहे. घरातील कमाई करणाऱ्या व्यक्तीवर कुटुंबाचा खर्च, घराचे कर्ज, मुलांचे शिक्षण, दैनंदिन गरजा आणि भविष्यातील आर्थिक उद्दिष्टे अवलंबून असतात. अशा परिस्थितीत कमावत्या व्यक्तीचे अचानक निधन झाल्यास कुटुंबावर मोठा आर्थिक भार पडू शकतो. हा आर्थिक धोका कमी करण्यासाठी जीवन विमा महत्त्वाची भूमिका बजावतो. जीवन विम्याच्या प्रकारांपैकी टर्म इन्शुरन्स हा तुलनेने सोपा आणि मुख्यतः संरक्षणावर आधारित पर्याय आहे.
टर्म इन्शुरन्समध्ये ठरावीक कालावधीसाठी जीवन विमा संरक्षण दिले जाते. पॉलिसीच्या कालावधीत विमाधारकाचा मृत्यू झाल्यास, पॉलिसीच्या अटी व शर्तींनुसार नामनिर्देशित व्यक्तीला मृत्यू लाभ मिळतो. LIC च्या अधिकृत माहितीनुसार, टर्म इन्शुरन्सचा मुख्य उद्देश पॉलिसीच्या कालावधीत विमाधारकाच्या मृत्यूनंतर त्याच्या लाभार्थ्यांना आर्थिक संरक्षण देणे हा आहे.
टर्म इन्शुरन्स म्हणजे काय?
टर्म इन्शुरन्स म्हणजे ठरावीक कालावधीसाठी घेतलेला जीवन विमा. उदाहरणार्थ, एखाद्या व्यक्तीने 20 किंवा 30 वर्षांसाठी टर्म इन्शुरन्स घेतला, तर त्या कालावधीत पॉलिसी सक्रिय ठेवण्यासाठी नियमानुसार प्रीमियम भरावा लागतो.
पॉलिसीच्या कालावधीत विमाधारकाचा मृत्यू झाल्यास, पॉलिसीमध्ये नमूद केलेली विमा रक्कम म्हणजेच Sum Assured पॉलिसीच्या अटींनुसार नामनिर्देशित व्यक्तीला दिली जाऊ शकते.
मुदत विमा योजना मुख्य वैशिष्ट्य म्हणजे त्याचा भर आर्थिक संरक्षणावर असतो. इतर काही जीवन विमा योजनांमध्ये बचत किंवा गुंतवणुकीचे घटक असू शकतात; परंतु टर्म प्लॅनचा मुख्य उद्देश जीवनातील आर्थिक जोखीम कव्हर करणे हा आहे.
LIC च्या अधिकृत माहितीनुसार, टर्म प्लॅन निश्चित पॉलिसी टर्ममध्ये जोखीम कव्हर देतो आणि तुलनेने कमी प्रीमियममध्ये उच्च जीवन कव्हर उपलब्ध होऊ शकते.
टर्म इन्शुरन्स कसे काम करते?
टर्म इन्शुरन्स समजून घेण्यासाठी त्याची प्रक्रिया सोप्या उदाहरणातून पाहूया.
समजा एखाद्या व्यक्तीने 25 वर्षांचा मुदत विमा योजना घेतला आणि त्यामध्ये ₹1 कोटीचे जीवन कव्हर निवडले. पॉलिसीच्या अटींनुसार ती व्यक्ती नियमितपणे प्रीमियम भरत राहते.
जर पॉलिसीच्या कालावधीत विमाधारकाचा मृत्यू झाला, तर पात्रतेनुसार पॉलिसीच्या नामनिर्देशित व्यक्तीला मृत्यू लाभ मिळू शकतो.
मात्र पॉलिसीच्या कालावधीत विमाधारक जिवंत राहिल्यास काय होते, हे निवडलेल्या प्लॅनवर आणि त्याच्या अटींवर अवलंबून असते. Pure term insurance मध्ये सामान्यतः मुख्य उद्देश मृत्यू लाभाद्वारे आर्थिक संरक्षण देणे असतो; त्यामुळे पॉलिसी घेण्यापूर्वी maturity किंवा survival benefit उपलब्ध आहे की नाही हे पॉलिसीच्या कागदपत्रांमध्ये तपासणे महत्त्वाचे आहे.
टर्म इन्शुरन्सचे प्रमुख फायदे
1. कुटुंबाला आर्थिक संरक्षण
टर्म इन्शुरन्सचा सर्वात महत्त्वाचा फायदा म्हणजे कुटुंबाला आर्थिक आधार मिळण्याची शक्यता. कुटुंबातील कमावत्या व्यक्तीचा अचानक मृत्यू झाल्यास उत्पन्नाचा मुख्य स्रोत बंद होऊ शकतो.
अशा वेळी विमा पॉलिसीतून मिळणारा मृत्यू लाभ कुटुंबाला आर्थिक अडचणींचा सामना करण्यासाठी मदत करू शकतो.
2. तुलनेने कमी प्रीमियममध्ये मोठे कव्हर
मुदत विमा योजना मध्ये बचत किंवा गुंतवणुकीपेक्षा संरक्षणावर भर असल्यामुळे काही योजनांमध्ये तुलनेने कमी प्रीमियममध्ये मोठ्या रकमेचे जीवन कव्हर उपलब्ध होऊ शकते.
मात्र प्रीमियम प्रत्येक व्यक्तीसाठी समान नसतो. वय, आरोग्य, धूम्रपान किंवा तंबाखूचे सेवन, विमा रक्कम, पॉलिसीचा कालावधी आणि विमा कंपनीच्या underwriting नियमांनुसार प्रीमियम बदलू शकतो.
3. कर्जाचा आर्थिक भार कमी करण्यास मदत
आज अनेक लोक गृहकर्ज, वैयक्तिक कर्ज किंवा इतर आर्थिक जबाबदाऱ्या घेतात. कर्ज घेणाऱ्या व्यक्तीचा अकाली मृत्यू झाल्यास उर्वरित कर्जाचा भार कुटुंबावर येऊ शकतो.
योग्य विमा कव्हर असल्यास पॉलिसीमधून मिळणारी रक्कम कुटुंबाला अशा आर्थिक जबाबदाऱ्या हाताळण्यासाठी उपयोगी ठरू शकते.
4. मुलांच्या भविष्यासाठी आर्थिक आधार
मुलांचे शिक्षण, उच्च शिक्षण, लग्न किंवा इतर भविष्यातील उद्दिष्टांसाठी मोठ्या प्रमाणात पैशांची गरज असते.
पालकांपैकी कमावत्या व्यक्तीचा अचानक मृत्यू झाल्यास मुलांच्या शिक्षणावर परिणाम होऊ नये यासाठी पुरेसे जीवन कव्हर आर्थिक नियोजनाचा एक भाग ठरू शकते.
5. कुटुंबाचे जीवनमान टिकवण्यास मदत
कुटुंबातील कमावत्या व्यक्तीचे उत्पन्न थांबल्यास घरभाडे, EMI, शिक्षण, अन्न, वीज, आरोग्यविषयक खर्च आणि इतर दैनंदिन खर्चांवर परिणाम होऊ शकतो.
मुदत विमा योजनामधून मिळणारा लाभ कुटुंबाला अशा परिस्थितीत आर्थिक नियोजन करण्यासाठी आधार देऊ शकतो.
6. आर्थिक नियोजनाचा महत्त्वाचा भाग
Emergency fund, health insurance, retirement planning आणि investments यांसोबत life insurance देखील आर्थिक नियोजनाचा एक भाग असू शकतो.
विशेषतः ज्यांच्यावर कुटुंबातील इतर सदस्य आर्थिकदृष्ट्या अवलंबून आहेत, त्यांनी त्यांच्या जीवन विम्याच्या गरजेचा विचार करणे महत्त्वाचे आहे.
टर्म इन्शुरन्स कोणासाठी महत्त्वाचा आहे?
टर्म इन्शुरन्स प्रत्येकासाठी एकसारखा आवश्यक असेलच असे नाही. त्याची गरज व्यक्तीच्या आर्थिक परिस्थितीवर अवलंबून असते.
खालील व्यक्तींसाठी जीवन विम्याचा विचार विशेषतः महत्त्वाचा ठरू शकतो:
- कुटुंबातील मुख्य कमावते व्यक्ती
- विवाहित व्यक्ती
- लहान मुलांचे पालक
- गृहकर्ज किंवा मोठे कर्ज असलेल्या व्यक्ती
- कुटुंबातील इतर सदस्य ज्यांच्यावर आर्थिकदृष्ट्या अवलंबून आहेत
- व्यवसायातून कुटुंबाला उत्पन्न देणाऱ्या व्यक्ती
- भविष्यातील आर्थिक उद्दिष्टांसाठी नियमित उत्पन्न आवश्यक असलेल्या कुटुंबातील व्यक्ती
जर एखाद्या व्यक्तीवर कोणीही आर्थिकदृष्ट्या अवलंबून नसेल आणि मोठ्या आर्थिक जबाबदाऱ्या नसतील, तर विम्याची गरज वेगळी असू शकते.
टर्म इन्शुरन्स आणि सामान्य जीवन विम्यामधील फरक
टर्म इन्शुरन्स आणि इतर जीवन विमा योजना यांच्यात काही महत्त्वाचे फरक आहेत.
टर्म इन्शुरन्स:
याचा मुख्य उद्देश ठरावीक कालावधीसाठी जीवन संरक्षण देणे असतो.
बचतप्रधान जीवन विमा:
काही जीवन विमा उत्पादनांमध्ये संरक्षणासोबत बचत किंवा इतर लाभांची रचना असू शकते.
ULIP:
काही योजनांमध्ये विमा आणि market-linked investment यांचा समावेश असू शकतो.
म्हणून पॉलिसी निवडताना फक्त प्रीमियम पाहणे योग्य नाही. पॉलिसीचे कव्हर, कालावधी, exclusions, claim conditions, premium payment terms आणि उपलब्ध लाभ समजून घेणे महत्त्वाचे आहे.
टर्म इन्शुरन्स घेताना कोणत्या गोष्टी तपासाव्यात?
टर्म इन्शुरन्स घेण्यापूर्वी खालील बाबींचा विचार करा.
1. योग्य विमा रक्कम
आपल्या कुटुंबाच्या वार्षिक खर्च, कर्जे, भविष्यातील आर्थिक उद्दिष्टे आणि उपलब्ध मालमत्ता यांचा विचार करून आवश्यक कव्हर ठरवावे.
फक्त कमी प्रीमियम आहे म्हणून कमी कव्हर निवडणे टाळावे.
2. पॉलिसीचा कालावधी
पॉलिसी किती वर्षांसाठी आवश्यक आहे हे ठरवताना आपल्या वयाचा, कुटुंबाच्या आर्थिक जबाबदाऱ्यांचा आणि कर्जाच्या कालावधीचा विचार करावा.
3. प्रीमियम
मासिक, त्रैमासिक किंवा वार्षिक प्रीमियम आपल्या बजेटमध्ये बसतो का हे तपासा. पॉलिसी सुरू केल्यानंतर प्रीमियम वेळेवर भरणे महत्त्वाचे असते.
4. Exclusions आणि अटी
प्रत्येक पॉलिसीमध्ये काही exclusions आणि विशेष अटी असू शकतात. त्यामुळे पॉलिसी घेण्यापूर्वी policy document काळजीपूर्वक वाचणे आवश्यक आहे.
IRDAI देखील विमा ग्राहकांनी विमा उत्पादनातील जोखीम, कव्हर, लाभ, exclusions आणि अटी समजून घेण्यावर भर देते.
5. Nominee ची माहिती
पॉलिसीमध्ये nominee ची माहिती योग्यरित्या नोंदवणे महत्त्वाचे आहे. वैयक्तिक परिस्थितीत बदल झाल्यास nominee details अपडेट करण्याची आवश्यकता आहे का हे तपासा.
6. आरोग्य आणि वैयक्तिक माहिती प्रामाणिकपणे द्या
पॉलिसी घेताना आरोग्य, धूम्रपान, तंबाखूचे सेवन, पूर्वीचे आजार किंवा इतर मागितलेली माहिती अचूक देणे महत्त्वाचे आहे.
महत्त्वाची माहिती लपवल्यास भविष्यात claim प्रक्रियेत अडचणी निर्माण होऊ शकतात.
Term Insurance मध्ये Riders म्हणजे काय?
काही टर्म इन्शुरन्स योजनांमध्ये अतिरिक्त शुल्क देऊन riders किंवा additional benefits घेण्याचे पर्याय उपलब्ध असू शकतात.
उदाहरणार्थ:
- Accidental Death Benefit Rider
- Critical Illness Rider
- Waiver of Premium Rider
- Disability-related Rider
मात्र प्रत्येक rider प्रत्येक व्यक्तीसाठी आवश्यक असेलच असे नाही. Rider घेण्यापूर्वी त्याची किंमत, कव्हर, exclusions आणि claim conditions तपासणे आवश्यक आहे.
LIC च्या सध्याच्या टर्म योजनांच्या माहितीत काही योजनांसाठी accident benefit rider चा पर्याय उपलब्ध असल्याचे नमूद आहे.
टर्म इन्शुरन्स घेण्याचे योग्य वय कोणते?
टर्म इन्शुरन्स घेण्यासाठी एकच ठरावीक योग्य वय नसते. मात्र जीवन विम्याची गरज प्रामुख्याने आर्थिक जबाबदाऱ्या सुरू झाल्यावर वाढते.
तरुण वयात पॉलिसी घेतल्यास काही प्रकरणांमध्ये प्रीमियम तुलनेने कमी असू शकतो, कारण प्रीमियम ठरवताना वय आणि इतर जोखीम घटकांचा विचार केला जातो.
तरीही कोणत्या वयात किती कव्हर घ्यायचे हे वैयक्तिक आर्थिक परिस्थितीनुसार ठरवणे योग्य आहे.
टर्म इन्शुरन्स घेताना होणाऱ्या सामान्य चुका
कमी कव्हर निवडणे
फक्त कमी premium मिळावा म्हणून खूप कमी insurance cover निवडणे ही एक सामान्य चूक असू शकते.
पॉलिसीच्या अटी न वाचणे
पॉलिसी घेण्यापूर्वी exclusions, claim conditions, premium payment आणि policy term समजून घेणे आवश्यक आहे.
आरोग्यविषयक माहिती लपवणे
आरोग्याशी संबंधित प्रश्नांना चुकीची किंवा अपूर्ण माहिती देणे टाळावे.
Premium वेळेवर न भरणे
पॉलिसी सक्रिय ठेवण्यासाठी premium payment terms पाळणे महत्त्वाचे आहे.
फक्त एका गोष्टीवर निर्णय घेणे
फक्त कमी premium, मोठा cover किंवा एखाद्या जाहिरातीवर आधारित निर्णय घेण्याऐवजी संपूर्ण policy document समजून घेणे अधिक महत्त्वाचे आहे.
टर्म इन्शुरन्स घेण्यापूर्वी Checklist
टर्म इन्शुरन्स घेण्यापूर्वी ही छोटी checklist उपयोगी ठरू शकते:
- माझ्यावर किती आर्थिक जबाबदाऱ्या आहेत?
- माझ्यावर किती कर्ज आहे?
- माझ्या कुटुंबातील किती सदस्य माझ्या उत्पन्नावर अवलंबून आहेत?
- मुलांच्या शिक्षणासाठी भविष्यात किती निधी आवश्यक आहे?
- मला किती life cover आवश्यक आहे?
- पॉलिसीचा कालावधी किती असावा?
- प्रीमियम माझ्या बजेटमध्ये आहे का?
- Nominee ची माहिती योग्य आहे का?
- Exclusions आणि policy conditions मी वाचल्या आहेत का?
- Claim process आणि आवश्यक कागदपत्रे समजून घेतली आहेत का?
टर्म इन्शुरन्स का महत्त्वाचा आहे?
टर्म इन्शुरन्सचा खरा उद्देश गुंतवणुकीपेक्षा कुटुंबाच्या आर्थिक जोखमीचे व्यवस्थापन हा आहे. एखाद्या कुटुंबातील कमावत्या व्यक्तीचे निधन झाले तर त्यातून निर्माण होणारा आर्थिक धक्का मोठा असू शकतो.
अशा वेळी योग्य जीवन कव्हर कुटुंबाला आर्थिक जबाबदाऱ्या, कर्ज, मुलांचे शिक्षण आणि दैनंदिन खर्च यांचे नियोजन करण्यासाठी मदत करू शकते.
म्हणूनच टर्म इन्शुरन्सकडे केवळ एक विमा पॉलिसी म्हणून न पाहता, संपूर्ण आर्थिक नियोजनाचा एक भाग म्हणून पाहणे उपयुक्त ठरू शकते.
2 Source Links:
निष्कर्ष
टर्म इन्शुरन्स हा ठरावीक कालावधीसाठी जीवन संरक्षण देणारा विमा प्रकार आहे. कुटुंबातील कमावत्या व्यक्तीचा पॉलिसीच्या कालावधीत मृत्यू झाल्यास, पॉलिसीच्या अटी व शर्तींनुसार nominee किंवा beneficiary ला मृत्यू लाभ मिळू शकतो. त्यामुळे कुटुंबाच्या आर्थिक सुरक्षेसाठी टर्म इन्शुरन्स महत्त्वाची भूमिका बजावू शकतो.
टर्म प्लॅन निवडताना फक्त प्रीमियम किती आहे हे पाहण्याऐवजी किती कव्हर आवश्यक आहे, पॉलिसीचा कालावधी, exclusions, premium payment terms, nominee details आणि claim conditions यांचा विचार करणे आवश्यक आहे.
विमा उत्पादन निवडण्यापूर्वी अधिकृत policy document काळजीपूर्वक वाचणे आणि गरजेनुसार पात्र आर्थिक सल्लागाराचा सल्ला घेणे योग्य ठरू शकते. IRDAI च्या माहितीनुसार, विमा ग्राहकांसाठी विमा उत्पादनातील जोखीम, लाभ आणि अटी समजून घेणे महत्त्वाचे आहे.
वारंवार विचारले जाणारे प्रश्न (FAQs)
1. टर्म इन्शुरन्स म्हणजे काय?
टर्म इन्शुरन्स हा ठरावीक कालावधीसाठी जीवन विमा संरक्षण देणारा प्लॅन आहे. पॉलिसीच्या कालावधीत विमाधारकाचा मृत्यू झाल्यास, पॉलिसीच्या अटींनुसार nominee ला मृत्यू लाभ मिळू शकतो.
2. टर्म इन्शुरन्सचा मुख्य फायदा कोणता?
टर्म इन्शुरन्सचा मुख्य उद्देश कुटुंबाला आर्थिक संरक्षण देणे हा आहे. विमाधारकाच्या मृत्यूनंतर पात्रतेनुसार मिळणारी रक्कम कुटुंबाला दैनंदिन खर्च, कर्ज आणि इतर आर्थिक जबाबदाऱ्या हाताळण्यासाठी मदत करू शकते.
3. टर्म इन्शुरन्समध्ये maturity benefit मिळतो का?
हे पॉलिसीच्या प्रकारावर आणि अटींवर अवलंबून असते. Pure term insurance मध्ये मुख्यतः मृत्यू लाभावर भर असतो. त्यामुळे पॉलिसी घेण्यापूर्वी maturity किंवा survival benefit उपलब्ध आहे का हे policy document मध्ये तपासावे.
4. टर्म इन्शुरन्स कोणासाठी घ्यावा?
ज्यांच्यावर कुटुंबातील सदस्य आर्थिकदृष्ट्या अवलंबून आहेत, ज्यांच्यावर कर्ज किंवा मोठ्या आर्थिक जबाबदाऱ्या आहेत किंवा ज्यांना कुटुंबाच्या भविष्यासाठी आर्थिक संरक्षण निर्माण करायचे आहे, त्यांनी टर्म इन्शुरन्सचा विचार करू शकतात.
5. टर्म इन्शुरन्स घेताना काय काळजी घ्यावी?
योग्य insurance cover, policy term, premium, exclusions, nominee details, health information, claim conditions आणि policy terms काळजीपूर्वक तपासावेत. पॉलिसी घेण्यापूर्वी अधिकृत कागदपत्रे वाचणे महत्त्वाचे आहे.