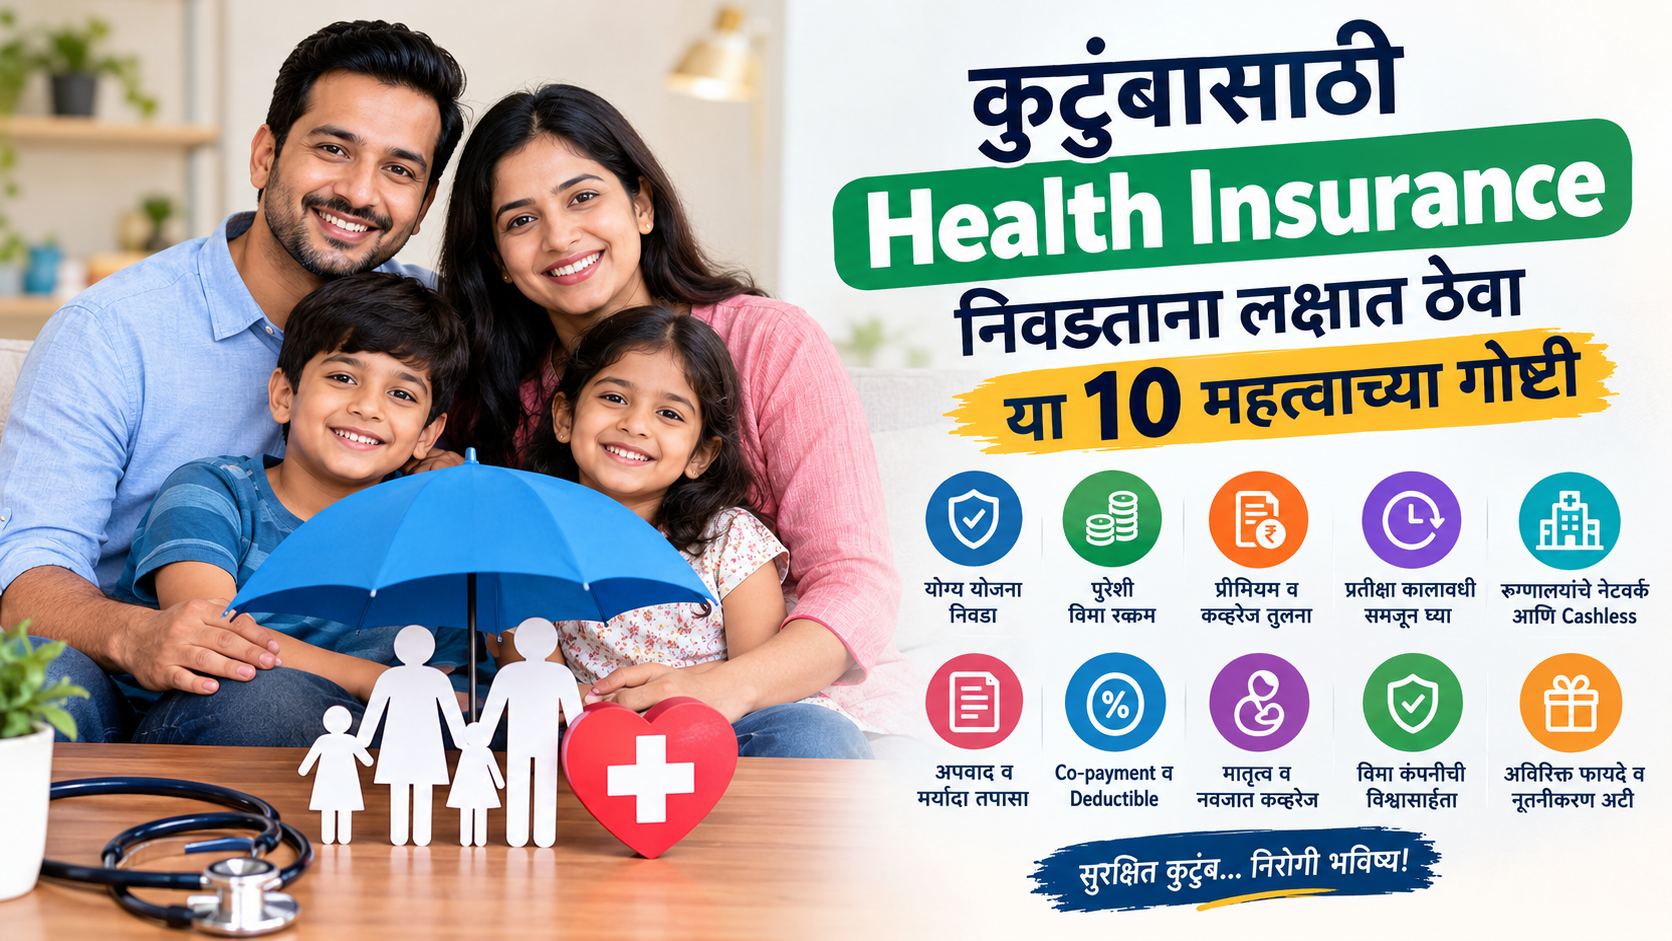
कुटुंबासाठी Health Insurance निवडताना या 10 महत्त्वाच्या गोष्टी जाणून घ्या. योग्य विमा रक्कम, प्रीमियम, कव्हरेज आणि Cashless सुविधांबद्दल संपूर्ण माहिती मिळवा.
आजच्या काळात आरोग्याची काळजी घेणे जितके महत्त्वाचे आहे, तितकेच आरोग्याशी संबंधित आर्थिक सुरक्षितता मिळवणेही आवश्यक आहे. वाढता वैद्यकीय खर्च, रुग्णालयातील उपचारांचे दर आणि अचानक उद्भवणाऱ्या आरोग्याच्या समस्या यांमुळे अनेक कुटुंबांना आर्थिक अडचणींचा सामना करावा लागतो. अशा परिस्थितीत Health Insurance (आरोग्य विमा) कुटुंबासाठी आर्थिक संरक्षण देणारा एक महत्त्वाचा पर्याय ठरतो.
आरोग्य विम्यामुळे पॉलिसीच्या अटींनुसार रुग्णालयात दाखल होणे, शस्त्रक्रिया, काही वैद्यकीय चाचण्या आणि इतर पात्र उपचारांचा खर्च भरून काढण्यास मदत होऊ शकते. त्यामुळे कुटुंबातील सदस्यांना योग्य वेळी उपचार मिळवणे सोपे होते आणि बचतीवर पडणारा आर्थिक ताण कमी होऊ शकतो.
मात्र, बाजारात आरोग्य विम्याच्या अनेक योजना उपलब्ध असल्यामुळे योग्य पॉलिसी निवडताना गोंधळ होऊ शकतो. केवळ कमी प्रीमियम पाहून विमा घेणे योग्य नाही. त्याऐवजी विम्याचे कव्हरेज, विमा रक्कम, प्रतीक्षा कालावधी, रुग्णालयांचे नेटवर्क आणि पॉलिसीमधील अपवाद यांचा विचार करणे आवश्यक आहे.
या लेखात कुटुंबासाठी Health Insurance निवडताना लक्षात ठेवाव्यात अशा 10 महत्त्वाच्या गोष्टी सोप्या भाषेत समजून घेऊया.
1. कुटुंबासाठी योग्य Health Insurance योजना निवडा
आरोग्य विमा खरेदी करण्यापूर्वी आपल्या कुटुंबासाठी कोणत्या प्रकारची योजना योग्य आहे, हे ठरवणे महत्त्वाचे आहे. प्रत्येक कुटुंबाची आरोग्यविषयक गरज, सदस्यांचे वय आणि आर्थिक परिस्थिती वेगवेगळी असते.
कुटुंबासाठी प्रामुख्याने दोन पर्यायांचा विचार केला जातो. पहिला म्हणजे वैयक्तिक आरोग्य विमा, ज्यामध्ये प्रत्येक सदस्यासाठी स्वतंत्र विमा रक्कम असते. दुसरा म्हणजे Family Floater Health Insurance, ज्यामध्ये एकाच विमा रकमेत कुटुंबातील अनेक सदस्यांना संरक्षण मिळते.
उदाहरणार्थ, चार Health Insurance सदस्यांच्या कुटुंबाने 10 लाख रुपयांची Family Floater पॉलिसी घेतली, तर पॉलिसीच्या अटींनुसार सर्व सदस्यांना मिळून ही विमा रक्कम वापरता येते. एका सदस्याच्या उपचारांवर मोठा खर्च झाल्यास उर्वरित सदस्यांसाठी उपलब्ध रक्कम कमी होऊ शकते.
म्हणूनच कुटुंबातील सदस्यांची संख्या, त्यांचे वय आणि आरोग्याच्या गरजा लक्षात घेऊन योग्य योजना निवडावी.
2. पुरेशी विमा रक्कम (Sum Insured) निश्चित करा
Health Insurance निवडताना विमा रक्कम हा सर्वात महत्त्वाचा घटक आहे. विमा रक्कम म्हणजे पॉलिसीच्या अटींनुसार विमा कंपनीकडून मिळू शकणाऱ्या कव्हरेजची निर्धारित मर्यादा.
आज अनेक खासगी रुग्णालयांमध्ये Health Insurance उपचार, शस्त्रक्रिया आणि अतिदक्षता विभागातील खर्च मोठ्या प्रमाणात वाढला आहे. त्यामुळे विमा रक्कम ठरवताना केवळ सध्याचा वैद्यकीय खर्च न पाहता भविष्यातील गरजांचाही विचार करावा.
उदाहरणार्थ, कुटुंबात लहान मुले, ज्येष्ठ नागरिक किंवा नियमित उपचारांची गरज असलेले सदस्य असल्यास अधिक कव्हरेजची आवश्यकता भासू शकते.
विमा रक्कम ठरवताना पुढील गोष्टी लक्षात घ्या:
- कुटुंबातील सदस्यांची संख्या आणि वय.
- आपल्या शहरातील रुग्णालयांमधील उपचारांचा संभाव्य खर्च.
- कुटुंबातील सदस्यांचा वैद्यकीय इतिहास.
- आपली आर्थिक क्षमता आणि वार्षिक बजेट.
- भविष्यातील आरोग्यविषयक गरजा.
योग्य विमा रक्कम निवडल्यामुळे मोठ्या वैद्यकीय खर्चाच्या वेळी आर्थिक मदत मिळण्याची शक्यता वाढते.
3. प्रीमियम आणि कव्हरेज यांची तुलना करा
आरोग्य विम्यासाठी दरवर्षी किंवा पॉलिसीमध्ये नमूद केलेल्या कालावधीनुसार भरावी लागणारी रक्कम म्हणजे प्रीमियम. अनेक लोक कमी प्रीमियम असलेली पॉलिसी निवडतात; परंतु कमी प्रीमियम म्हणजे नेहमीच चांगला विमा असे नाही.
काही पॉलिसींमध्ये प्रीमियम कमी असला, तरी त्यामध्ये काही उपचारांसाठी मर्यादा, जास्त को-पेमेंट किंवा विशिष्ट आजारांसाठी दीर्घ प्रतीक्षा कालावधी असू शकतो.
म्हणूनच वेगवेगळ्या विमा कंपन्यांच्या Health Insurance योजनांची तुलना करताना केवळ किंमत पाहू नका. त्याऐवजी कोणत्या उपचारांचा खर्च समाविष्ट आहे, कोणते खर्च स्वतः भरावे लागतील आणि कोणत्या परिस्थितीत दावा नाकारला जाऊ शकतो, हे तपासा.
प्रीमियम आपल्या वार्षिक बजेटमध्ये बसणारा असावा. त्याच वेळी, भविष्यात पॉलिसीचे नूतनीकरण करणे आर्थिकदृष्ट्या शक्य राहील, याचीही काळजी घ्या.
4. आधीपासून असलेल्या आजारांसाठी प्रतीक्षा कालावधी तपासा
अनेक लोकांना मधुमेह, उच्च रक्तदाब, थायरॉईड किंवा इतर दीर्घकालीन आजार असतात. अशा परिस्थितीत Health Insurance खरेदी करताना आधीपासून असलेल्या आजारांसाठी लागू होणारा प्रतीक्षा कालावधी समजून घेणे आवश्यक आहे.
प्रतीक्षा कालावधी म्हणजे विशिष्ट Health Insurance आजारासाठी विमा संरक्षण सुरू होण्यापूर्वी पॉलिसीधारकाला पूर्ण करावा लागणारा ठरावीक कालावधी.
उदाहरणार्थ, एखाद्या पॉलिसीमध्ये आधीपासून असलेल्या विशिष्ट आजारासाठी दोन किंवा तीन वर्षांचा प्रतीक्षा कालावधी असू शकतो. प्रत्यक्ष कालावधी विमा योजना, Health Insurance लागू नियम आणि पॉलिसीच्या अटींनुसार बदलतो.
विमा खरेदी करताना पुढील गोष्टी तपासा:
- आधीपासून असलेल्या आजारांसाठी किती प्रतीक्षा कालावधी आहे?
- कोणत्या आजारांवर विशेष अटी लागू होतात?
- प्रतीक्षा कालावधी कमी करणारा पर्याय उपलब्ध आहे का?
- पॉलिसीमध्ये आजारासंबंधी कोणते अपवाद नमूद केले आहेत?
आपल्या आरोग्याची माहिती विमा कंपनीला अचूकपणे देणे अत्यंत महत्त्वाचे आहे. आजार लपवल्यास भविष्यात दावा प्रक्रियेत अडचणी निर्माण होऊ शकतात.
5. रुग्णालयांचे नेटवर्क आणि Cashless सुविधा तपासा
Health Insurance घेताना विमा कंपनीच्या नेटवर्कमध्ये कोणती रुग्णालये आहेत, हे तपासणे गरजेचे आहे. नेटवर्क रुग्णालये म्हणजे विमा कंपनीशी संबंधित व्यवस्था असलेली रुग्णालये, जिथे पॉलिसीच्या अटी आणि मंजुरीनुसार Cashless उपचारांची सुविधा मिळू शकते.
Cashless सुविधेमुळे पात्र उपचारांसाठी Health Insurance रुग्णाला संपूर्ण मंजूर रक्कम आधी स्वतः भरावी लागत नाही. विमा कंपनी आणि रुग्णालय यांच्यातील प्रक्रियेद्वारे पात्र खर्चाचा निपटारा केला जातो. मात्र, सर्व खर्च मंजूर होतीलच असे नाही.
रुग्णालयात दाखल होण्यापूर्वी विमा कंपनीची मंजुरी घेणे आवश्यक असू शकते. आपत्कालीन परिस्थितीत लागू असलेल्या प्रक्रियेचे पालन करावे.
पॉलिसी निवडताना पुढील बाबी तपासा:
- आपल्या घराजवळील चांगली रुग्णालये नेटवर्कमध्ये आहेत का?
- आपल्या पसंतीचे रुग्णालय Cashless सुविधा देते का?
- जवळच्या शहरांमध्येही नेटवर्क उपलब्ध आहे का?
- Cashless दाव्यासाठी कोणती कागदपत्रे आवश्यक आहेत?
- विमा कंपनीकडून मंजुरी मिळण्याची प्रक्रिया काय आहे?
केवळ रुग्णालयांची संख्या न पाहता आपल्या कुटुंबाला प्रत्यक्ष उपयोगी पडणाऱ्या रुग्णालयांचा विचार करा.
6. पॉलिसीमधील अपवाद आणि मर्यादा समजून घ्या
प्रत्येक Health Insurance पॉलिसीमध्ये काही अपवाद आणि मर्यादा असतात. अपवाद म्हणजे विशिष्ट परिस्थितीत विमा संरक्षण न मिळणाऱ्या बाबी, तर मर्यादा म्हणजे काही उपचारांसाठी लागू असलेल्या आर्थिक किंवा इतर अटी.
उदाहरणार्थ, काही Health Insurance पॉलिसींमध्ये विशिष्ट उपचार, सौंदर्यविषयक शस्त्रक्रिया किंवा वैद्यकीयदृष्ट्या आवश्यक नसलेल्या प्रक्रियांचा खर्च समाविष्ट नसू शकतो. काही योजनांमध्ये विशिष्ट उपचारांसाठी स्वतंत्र आर्थिक मर्यादाही असू शकते.
पॉलिसी निवडण्यापूर्वी खालील बाबी तपासाव्यात:
- कोणत्या उपचारांचा खर्च समाविष्ट नाही?
- खोलीच्या भाड्यावर मर्यादा आहे का?
- विशिष्ट शस्त्रक्रियांसाठी स्वतंत्र मर्यादा आहेत का?
- पॉलिसीमध्ये कोणते उपमर्यादा नियम आहेत?
- उपचारांशी संबंधित कोणते खर्च स्वतः भरावे लागू शकतात?
पॉलिसीचे संपूर्ण नियम आणि अटी वाचल्यामुळे भविष्यात दावा करताना अनपेक्षित अडचणी टाळण्यास मदत होते.
7. Co-payment आणि Deductible यांची माहिती घ्या
Health Insurance घेताना Co-payment आणि Deductible या दोन संज्ञा समजून घेणे आवश्यक आहे. या अटींमुळे उपचारांच्या वेळी स्वतःच्या खिशातून किती पैसे भरावे लागतील, हे ठरू शकते.
Co-payment: पात्र वैद्यकीय खर्चातील ठरावीक टक्केवारी पॉलिसीधारकाला स्वतः भरावी लागते.
उदाहरणार्थ, पात्र खर्च 1 लाख रुपये आणि को-पेमेंट 20% असल्यास, लागू अटींनुसार 20,000 रुपये पॉलिसीधारकाला भरावे लागू शकतात. उर्वरित पात्र रक्कम विमा कंपनीकडून दिली जाऊ शकते.
Deductible: विमा कंपनीने खर्च भरून देण्यापूर्वी पॉलिसीधारकाने स्वतः भरायची ठरावीक रक्कम.
उदाहरणार्थ, पॉलिसीमध्ये 10,000 रुपयांचा Health Insurance डिडक्टिबल असल्यास, लागू अटींनुसार विमा कंपनीची जबाबदारी सुरू होण्यापूर्वी ही रक्कम पॉलिसीधारकाला भरावी लागू शकते.
या अटी प्रत्येक पॉलिसीमध्ये सारख्या नसतात. त्यामुळे विमा खरेदी करताना त्या काळजीपूर्वक समजून घ्याव्यात. कमी प्रीमियमच्या बदल्यात जास्त खर्च स्वतः करण्याची अट स्वीकारणे योग्य आहे का, याचा विचार करा.
8. मातृत्व आणि नवजात बालकांसाठीचे कव्हरेज तपासा
कुटुंब वाढवण्याची योजना असलेल्या जोडप्यांसाठी मातृत्वाशी Health Insurance संबंधित विमा संरक्षण महत्त्वाचे ठरू शकते. मात्र, सर्व Health Insurance पॉलिसींमध्ये गर्भधारणा आणि प्रसूतीचा खर्च समाविष्ट असेलच असे नाही.
काही योजनांमध्ये प्रसूतीचा खर्च, सिझेरियन शस्त्रक्रिया, Health Insurance प्रसूतीपूर्व किंवा प्रसूतीनंतरचे काही खर्च आणि नवजात बालकांसाठी विशिष्ट संरक्षण उपलब्ध असू शकते. हे संरक्षण पॉलिसीच्या अटींनुसार बदलते.
अशा योजना निवडताना पुढील गोष्टी तपासा:
- प्रसूतीसाठी किती आर्थिक मर्यादा आहे?
- मातृत्व संरक्षणासाठी किती प्रतीक्षा कालावधी आहे?
- सामान्य प्रसूती आणि सिझेरियनसाठी वेगवेगळ्या मर्यादा आहेत का?
- नवजात बालकाला कधीपासून संरक्षण मिळते?
- लसीकरण किंवा बालकांच्या उपचारांचा खर्च समाविष्ट आहे का?
जर भविष्यात कुटुंब वाढवण्याची योजना असेल, तर विमा खरेदी करतानाच या बाबींचा विचार करा. केवळ मातृत्व संरक्षण मिळते म्हणून पॉलिसी निवडू नका; संपूर्ण कुटुंबासाठी मिळणारे कव्हरेजही तपासा.
9. विमा कंपनीची विश्वासार्हता आणि Claim Settlement प्रक्रिया तपासा
Health Insurance पॉलिसी निवडताना विमा कंपनीची विश्वासार्हता महत्त्वाची असते. विमा घेतल्यानंतर वैद्यकीय गरज निर्माण झाल्यास दावा दाखल करणे आणि त्यावर योग्य वेळी निर्णय मिळणे आवश्यक आहे.
विमा कंपनीची निवड करताना तिची दावा प्रक्रिया, ग्राहक सेवा, तक्रार निवारण व्यवस्था आणि दाव्यांशी संबंधित उपलब्ध माहिती तपासावी Health Insurance.
Claim Settlement Ratio म्हणजे एखाद्या कालावधीत निकाली काढलेल्या दाव्यांचे प्रमाण दर्शवणारा एक निर्देशक. मात्र, केवळ हा आकडा पाहून विमा Health Insurance कंपनीची निवड करणे योग्य नाही. दाव्यांची संख्या, निकाली काढण्याची पद्धत, नाकारलेल्या दाव्यांची कारणे आणि संबंधित आकडेवारीचा कालावधी यांचाही विचार करावा.
तसेच पुढील बाबी तपासा:
- दावा दाखल करण्याची प्रक्रिया सोपी आहे का?
- ग्राहक सेवेशी संपर्क साधणे सोपे आहे का?
- कंपनीची तक्रार निवारण व्यवस्था उपलब्ध आहे का?
- पॉलिसीच्या अटी स्पष्टपणे दिल्या आहेत का?
- विमा कंपनीची अधिकृत माहिती आणि नियामक नोंदी उपलब्ध आहेत का?
विमा कंपनीविषयी माहिती मिळवण्यासाठी भारतीय विमा नियामक आणि विकास प्राधिकरणाच्या (IRDAI) अधिकृत संकेतस्थळावरील माहितीचा उपयोग करता येतो.
10. अतिरिक्त फायदे आणि पॉलिसी नूतनीकरणाच्या अटी तपासा
काही Health Insurance योजनांमध्ये मूलभूत कव्हरेजव्यतिरिक्त अतिरिक्त फायदे दिले जातात. हे फायदे कुटुंबाच्या गरजांनुसार उपयोगी ठरू शकतात.
उदाहरणार्थ, काही पॉलिसींमध्ये प्रतिबंधात्मक Health Insurance आरोग्य तपासणी, विशिष्ट प्रकारचे रुग्णालयात दाखल न होता केले जाणारे उपचार, रुग्णालयात दाखल होण्यापूर्वीचे आणि डिस्चार्जनंतरचे पात्र वैद्यकीय खर्च किंवा No Claim Bonus उपलब्ध असू शकतो.
No Claim Bonus म्हणजे पॉलिसीच्या अटींनुसार दावा न केल्यास मिळणारा अतिरिक्त फायदा. तो विमा रकमेत वाढ किंवा इतर स्वरूपात मिळू शकतो. मात्र, त्याचे नियम प्रत्येक पॉलिसीमध्ये वेगवेगळे असतात.
यासोबतच पॉलिसीचे नूतनीकरण करताना Health Insurance कोणत्या अटी लागू होतात, हेही तपासणे महत्त्वाचे आहे.
खालील बाबींचा विचार करा:
- पॉलिसीचे नूतनीकरण करता येते का आणि त्यासाठी कोणत्या अटी आहेत?
- विमा रकमेत वाढ करण्याची सुविधा उपलब्ध आहे का?
- No Claim Bonus कसा दिला जातो?
- अतिरिक्त फायद्यांसाठी वेगळा प्रीमियम भरावा लागतो का?
- पॉलिसीमध्ये लागू असलेल्या वयोमर्यादा किंवा इतर अटी कोणत्या आहेत?
अतिरिक्त फायदे निवडताना ते प्रत्यक्षात आपल्या कुटुंबासाठी उपयोगी आहेत का, याचा विचार करा. अनावश्यक सुविधांसाठी जास्त प्रीमियम भरण्याऐवजी योग्य कव्हरेजला प्राधान्य द्या.
कुटुंबासाठी Health Insurance निवडताना आणखी काही महत्त्वाच्या सूचना
वरील 10 गोष्टींसोबतच आरोग्य विमा खरेदी Health Insurance करताना काही अतिरिक्त बाबी लक्षात ठेवणे फायदेशीर ठरते.
सर्वप्रथम, विमा पॉलिसीचे संपूर्ण दस्तऐवज Health Insurance आणि नियम काळजीपूर्वक वाचा. विमा प्रतिनिधीकडून मिळालेल्या तोंडी माहितीवरच अवलंबून राहू नका.
दुसरे म्हणजे, कुटुंबातील सर्व सदस्यांची वैद्यकीय माहिती अचूकपणे द्या. आधीचे आजार, सुरू असलेली औषधे आणि आवश्यक वैद्यकीय माहिती लपवू नका.
तिसरे म्हणजे, विमा पॉलिसीशी संबंधित कागदपत्रे सुरक्षित ठेवा. पॉलिसी क्रमांक, विमा कंपनीचे संपर्क क्रमांक आणि दावा दाखल करण्याची प्रक्रिया कुटुंबातील इतर सदस्यांनाही माहीत असू द्या.
शेवटी, दरवर्षी आपल्या विमा संरक्षणाचा आढावा घ्या. कुटुंबातील सदस्यांची संख्या, वय आणि आरोग्याच्या गरजा बदलल्यास सध्याची पॉलिसी पुरेशी आहे का, हे तपासा.
स्रोत
https://l1nq.com/8cuxtzh
https://sl1nk.com/tgaiwll
निष्कर्ष
कुटुंबासाठी योग्य Health Insurance निवडणे म्हणजे केवळ विमा पॉलिसी खरेदी करणे नव्हे, तर भविष्यात उद्भवू शकणाऱ्या वैद्यकीय खर्चासाठी आर्थिक तयारी करणे होय. योग्य आरोग्य विम्यामुळे पात्र उपचारांचा खर्च भागवण्यास मदत होते आणि कुटुंबाच्या बचतीवरील आर्थिक ताण कमी होऊ शकतो.
विमा निवडताना विमा रक्कम, प्रीमियम, प्रतीक्षा Health Insurance कालावधी, नेटवर्क रुग्णालये, Co-payment, Deductible, पॉलिसीमधील अपवाद आणि दावा प्रक्रिया या सर्व बाबींची तुलना करा. केवळ कमी प्रीमियम किंवा आकर्षक जाहिरातींवर आधारित निर्णय घेऊ नका.
प्रत्येक कुटुंबाच्या गरजा वेगवेगळ्या असल्यामुळे Health Insurance आपल्या बजेटनुसार आणि आरोग्यविषयक गरजांनुसार पॉलिसी निवडणे आवश्यक आहे. गरज भासल्यास अधिकृत विमा सल्लागाराची मदत घ्या आणि पॉलिसीचे नियम समजून घेतल्यानंतरच अंतिम निर्णय घ्या.
लक्षात ठेवा, योग्य वेळी घेतलेला आरोग्य विम्याचा निर्णय कुटुंबाला अनपेक्षित वैद्यकीय खर्चाचा सामना करण्यासाठी अधिक आर्थिक सुरक्षितता देऊ शकतो.
वारंवार विचारले जाणारे प्रश्न (FAQs)
1. कुटुंबासाठी Health Insurance घेणे का महत्त्वाचे आहे?
आरोग्य विम्यामुळे पॉलिसीच्या अटींनुसार पात्र वैद्यकीय खर्च भागवण्यास मदत होते. त्यामुळे अचानक उद्भवणाऱ्या आजारांमुळे किंवा रुग्णालयातील उपचारांमुळे बचतीवर पडणारा आर्थिक ताण कमी होऊ शकतो.
2. Family Floater Health Insurance म्हणजे काय?
Family Floater Health Insurance ही अशी योजना आहे ज्यामध्ये एकाच विमा रकमेत कुटुंबातील अनेक सदस्यांना संरक्षण मिळते. पॉलिसीच्या अटींनुसार कोणताही पात्र सदस्य उपलब्ध विमा रकमेचा वापर करू शकतो.
3. कुटुंबासाठी किती Health Insurance कव्हरेज घ्यावे?
योग्य कव्हरेज कुटुंबातील सदस्यांची संख्या, वय, आरोग्यविषयक गरजा, शहरातील वैद्यकीय खर्च आणि आर्थिक परिस्थिती यांवर अवलंबून असते. त्यामुळे विविध योजनांची तुलना करून योग्य विमा रक्कम निवडावी.
4. कमी प्रीमियमची Health Insurance पॉलिसी निवडावी का?
केवळ कमी प्रीमियम पाहून पॉलिसी निवडू नये. त्यातील कव्हरेज, प्रतीक्षा कालावधी, अपवाद, को-पेमेंट आणि इतर अटी तपासूनच निर्णय घ्यावा.
5. आधीपासून असलेल्या आजारांसाठी Health Insurance मिळू शकतो का?
होय, अनेक पॉलिसींमध्ये आधीपासून असलेल्या आजारांसाठी संरक्षण उपलब्ध असू शकते. मात्र, त्यासाठी प्रतीक्षा कालावधी, वैद्यकीय तपासणी किंवा इतर अटी लागू होऊ शकतात. पॉलिसी घेण्यापूर्वी या अटी तपासणे आवश्यक आहे.
6. Cashless Health Insurance म्हणजे काय?
Cashless सुविधेमध्ये नेटवर्क रुग्णालयात पॉलिसीच्या अटींनुसार पात्र उपचारांचा खर्च विमा कंपनी आणि रुग्णालयाच्या प्रक्रियेद्वारे भरला जाऊ शकतो. यासाठी आवश्यक मंजुरी मिळणे महत्त्वाचे असते.
7. Health Insurance मध्ये सर्व वैद्यकीय खर्च समाविष्ट असतात का?
नाही. प्रत्येक पॉलिसीमध्ये काही अपवाद, आर्थिक मर्यादा आणि प्रतीक्षा कालावधी असू शकतात. त्यामुळे पॉलिसी खरेदी करण्यापूर्वी तिचे नियम आणि अटी वाचणे आवश्यक आहे.
8. Health Insurance पॉलिसी दरवर्षी नूतनीकरण करावी लागते का?
अनेक आरोग्य विमा पॉलिसी ठरावीक कालावधीसाठी असतात आणि त्यांचे नूतनीकरण करावे लागते. नूतनीकरणाची तारीख, लागू अटी आणि प्रीमियम यांची माहिती वेळेवर तपासावी.
9. Health Insurance निवडताना विमा कंपनीची तुलना कशी करावी?
विमा कंपनीची दावा प्रक्रिया, ग्राहक सेवा, नेटवर्क रुग्णालये, प्रीमियम, कव्हरेज, पॉलिसीतील अपवाद आणि अधिकृत दावा-संबंधित आकडेवारी यांची तुलना करावी.
10. Health Insurance खरेदी करण्यापूर्वी कोणती कागदपत्रे तपासावीत?
पॉलिसीचे नियम आणि अटी, कव्हरेजचा तपशील, प्रीमियमची माहिती, प्रतीक्षा कालावधी, अपवाद, को-पेमेंट, डिडक्टिबल आणि दावा दाखल करण्याची प्रक्रिया तपासावी. तसेच विमा कंपनीला दिलेली वैयक्तिक व वैद्यकीय माहिती अचूक असल्याची खात्री करावी.